

Bank
Sorotan terbaru dari Tag # Bank


 Serba Serbi
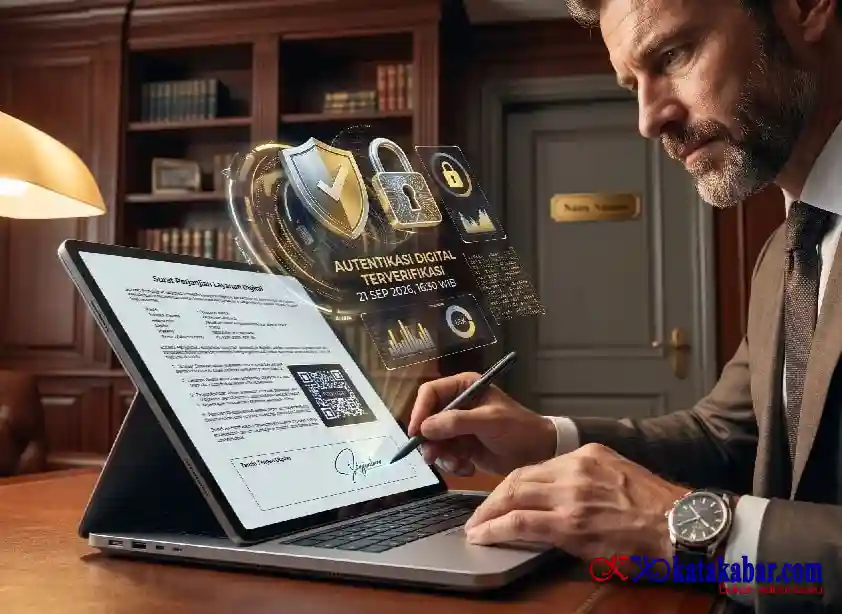
Penyebab Dokumen Tekenan Elektronik Ditolak Mitra atau Bank
Jakarta, katakabar.com - Dokumen bertanda tangan elektronik dapat ditolak mitra atau bank karena berbagai hal yang sebenarnya bisa diperiksa sebelum dikirim. Verifikasi tanda tangan digital membantu mengurangi risiko dokumen dikembalikan dan proses pencairan atau kontrak tertunda. Dokumen sudah diteken rapi, dikirim ke bank, lalu dikembalikan tanpa penjelasan memadai. Kejadian dokumen dengan tanda tangan elektronik ditolak seperti ini lebih umum daripada dugaan banyak orang. Yang membuat repot, alasannya jarang disampaikan secara rinci. Akibatnya proses mundur beberapa hari. Pencairan tertunda, kontrak belum berjalan, dan tim internal saling melempar tanggung jawab. Pada kasus tertentu, dokumen harus diterbitkan ulang dari awal. Biaya meterai yang sudah terpakai pun tidak bisa dikembalikan. Kabar baiknya, sebagian besar penyebabnya bisa diperiksa sendiri sebelum dokumen dikirim. Pemeriksaan hasil Tanda Tangan Digital hanya butuh beberapa menit. Langkah singkat itu mencegah bolak-balik yang menghabiskan waktu semua pihak. Membedakan Penolakan Teknis dan Penolakan Kebijakan Penolakan tidak selalu berarti dokumen Anda bermasalah. Ada dua jenis yang penanganannya sama sekali berbeda. Keliru membaca jenisnya membuat perbaikan berjalan ke arah yang salah. Penolakan teknis terjadi ketika sistem verifikasi menemukan kejanggalan pada berkas. Penolakan kebijakan muncul ketika prosedur internal mitra memang belum menerima dokumen elektronik. Jenis kedua tidak bisa diperbaiki dengan mengganti cara penandatanganan. Penolakan kebijakan biasanya butuh waktu lebih panjang untuk diselesaikan. Jalurnya lewat pembicaraan antar bagian legal, bukan lewat perbaikan berkas. Menyiapkan penjelasan singkat soal dasar hukumnya sering membantu mempercepat pembahasan. Cara Cepat Kenali Keduanya Mintalah keterangan tertulis dari pihak yang menolak. Bila alasannya menyebut status tanda tangan atau sertifikat, persoalannya teknis. Bila yang disebut ketentuan internal, jalan keluarnya adalah diskusi kebijakan. Alasan Teknis Dokumen dengan Tanda Tangan Elektronik Ditolak Mitra Pemeriksa biasanya membuka dokumen memakai pembaca PDF standar. Dari sana terlihat apakah tanda tangannya sah, tidak dikenali, atau bermasalah. Beberapa penyebab berikut paling sering ditemukan di lapangan. ● Tanda tangan berupa gambar hasil pindai, sehingga tidak membawa sertifikat sama sekali. ● Sertifikat penandatangan sudah lewat masa berlakunya ketika dokumen diperiksa. ● Dokumen diubah setelah diteken, misalnya dikompres atau digabung ulang. ● Penerbit sertifikatnya bukan penyelenggara yang diakui secara resmi. Kesalahan kecil yang paling sering terjadi Kebiasaan mencetak lalu memindai ulang dokumen masih sering dilakukan. Begitu dicetak, seluruh data sertifikat di dalamnya hilang. Berkas hasil pindai itu hanya berupa gambar, bukan dokumen bertanda tangan. Kebiasaan lain adalah menggabungkan beberapa berkas menjadi satu. Penggabungan setelah penandatanganan membuat status tanda tangannya berubah menjadi tidak valid. Urutannya harus dibalik, yakni gabungkan dulu, baru bubuhkan tanda tangan. Ketidakcocokan Identitas pada Sertifikat Juga Memicu Penolakan Ada kasus ketika tanda tangannya sah, tetapi tetap dikembalikan. Biasanya penyebabnya terletak pada identitas yang tertera di sertifikat. Bank ingin memastikan penandatangan memang berwenang mewakili perusahaan. Fungsi sertifikat elektronik dalam pemeriksaan dokumen Sertifikat memuat nama pemilik, penerbit, dan masa berlakunya. Pada akun korporat, nama perusahaan ikut tercantum di dalamnya. Dokumen atas nama jabatan sebaiknya diteken memakai akun korporat, bukan akun pribadi. Ketentuan mengenai tata kelola penyelenggaraan sertifikasi elektronik diatur dalam Peraturan Menteri Komunikasi dan Informatika Nomor 11 Tahun 2022. Aturan itu juga memisahkan penyelenggara instansi dari penyelenggara non-instansi sesuai peruntukannya. Mencegah Dokumen Bertanda Tangan Elektronik Ditolak Sejak Awal Pencegahannya tidak rumit dan bisa dijadikan kebiasaan tim administrasi. Cukup jadikan pemeriksaan sebagai langkah wajib sebelum dokumen dikirim keluar. 1. Buka dokumen final memakai pembaca PDF dan periksa status tanda tangannya. 2. Pastikan masa berlaku sertifikat masih aman hingga dokumen selesai diproses. 3. Cocokkan nama dan jabatan penandatangan dengan kebutuhan dokumennya. 4. Bubuhkan meterai sesuai ketentuan sebelum dokumen dikirimkan. 5. Kirim berkas aslinya, bukan hasil cetak atau tangkapan layar. Bila mitra tetap menolak, tanyakan format seperti apa yang mereka terima. Sebagian institusi punya daftar penyelenggara yang sudah diverifikasi lebih dulu. Informasi itu lebih berguna daripada menebak-nebak penyebabnya sendiri. Pemeriksaan ini sebaiknya dilakukan oleh orang yang mengirim dokumen. Menyerahkannya ke tim lain justru menambah satu lapis antrean. Lima langkah tadi biasanya selesai dalam waktu kurang dari lima menit. Menjaga Dokumen Tetap Diterima di Meja Mitra Penolakan umumnya bersumber dari hal sederhana, bukan persoalan hukum yang rumit. Sertifikat yang jelas, dokumen yang utuh, dan pengiriman berkas asli sudah menyelesaikan sebagian besar kasus. Sisanya adalah soal komunikasi dengan pihak penerima dokumen. ezSign merupakan layanan PT Solusi Identitas Global Net, penyelenggara sertifikasi elektronik yang diakui Kementerian Komunikasi dan Digital. Cakupannya meliputi sertifikat elektronik, tanda tangan digital, e-Meterai, dan pencatatan aktivitas dokumen. Tim yang ingin memahami fungsi sertifikat elektronik dalam alur kerjanya dapat menjadikannya rujukan diskusi awal. Pertanyaan yang Sering Diajukan 1. Apakah semua bank sudah menerima dokumen bertanda tangan elektronik? Penerimaannya bergantung pada kebijakan masing-masing institusi, sehingga sebaiknya dikonfirmasi lebih dulu sebelum dokumen dikirim. 2. Kenapa tanda tangan berubah menjadi tidak valid setelah dokumen digabung? Penggabungan mengubah isi berkas, sehingga sistem membaca dokumen tersebut sudah tidak utuh lagi. 3. Bisakah dokumen yang telanjur ditolak diperbaiki tanpa diterbitkan ulang? Bisa bila penyebabnya hanya pengiriman berkas yang keliru, tetapi tidak bila isinya sudah berubah.
 Ekonomi
Beberapa Syarat Dasar Mengajukan Pinjaman Bank
Jakarta, katakabar.com - Ketika membutuhkan dana untuk kebutuhan tertentu, pinjaman bank bisa menjadi salah satu pilihan yang dipertimbangkan. Saat ini, proses pengajuan juga semakin praktis karena tersedia layanan pinjaman online bank yang memungkinkan nasabah mengajukan fasilitas kredit melalui aplikasi. Meski prosesnya dilakukan secara digital, calon nasabah tetap perlu memenuhi syarat pinjaman bank dan melewati proses penilaian kelayakan. Jadi, sebelum mengajukan pinjaman, ada baiknya memahami dokumen yang perlu disiapkan, kemampuan membayar, hingga pilihan tenor. Apa saja syarat dasar yang perlu diperhatikan? Apa Saja Syarat Pinjaman Bank? Setiap bank memiliki ketentuan masing-masing. Namun, secara umum, beberapa hal yang perlu dipersiapkan ketika mengajukan pinjaman antara lain: 1. Memenuhi Persyaratan Usia dan Identitas Bank perlu memastikan identitas calon debitur sebelum memproses pengajuan. Karena itu, calon nasabah perlu memenuhi ketentuan usia dan menyiapkan dokumen identitas yang diminta. Pada pengajuan pinjaman bank secara digital, proses verifikasi identitas biasanya dilakukan melalui aplikasi. Dokumen seperti KTP dapat diperlukan untuk proses verifikasi sesuai ketentuan produk. 2. Melengkapi Data dan Dokumen Kelengkapan data menjadi bagian penting dalam proses pengajuan. Pastikan informasi yang diberikan sesuai dengan kondisi sebenarnya dan dokumen yang diminta dapat dibaca dengan jelas. Pada pinjaman online bank, proses ini dapat dilakukan secara digital sehingga calon nasabah tidak harus selalu datang ke kantor cabang. Sebagai contoh, pengajuan Neo Pinjam dilakukan melalui aplikasi neobank. Prosesnya mencakup pengunggahan KTP dan verifikasi wajah sebelum pengajuan diproses. 3. Memiliki Kemampuan Membayar Mengajukan pinjaman berarti memiliki kewajiban untuk mengembalikan dana sesuai perjanjian. Karena itu, jumlah pinjaman sebaiknya disesuaikan dengan kondisi keuangan. OJK menekankan bahwa keputusan pemberian kredit merupakan kewenangan masing-masing lembaga jasa keuangan berdasarkan analisis kelayakan, manajemen risiko, dan prinsip kehati-hatian. Informasi dalam SLIK juga dapat menjadi salah satu bahan pertimbangan dalam analisis kredit, tetapi bukan satu-satunya penentu persetujuan. Sebelum mengajukan, hitung terlebih dahulu berapa cicilan yang masih mampu kamu bayar setiap bulan setelah memperhitungkan kebutuhan rutin lainnya. 4. Memiliki Riwayat Kredit yang Terjaga Riwayat kredit juga dapat menjadi bagian dari proses penilaian. SLIK OJK menyediakan informasi mengenai fasilitas kredit dan kualitas kredit yang dapat digunakan lembaga jasa keuangan sebagai salah satu sumber informasi dalam analisis kelayakan. Karena itu, jika sebelumnya pernah memiliki fasilitas kredit, pastikan pembayaran dilakukan sesuai kewajiban dan jadwal yang telah disepakati. Perlu diketahui, SLIK bukan "daftar hitam". OJK menegaskan bahwa informasi SLIK bersifat netral dan tidak otomatis menentukan pengajuan kredit diterima atau ditolak. 5. Memilih Jumlah dan Tenor yang Sesuai Selain memenuhi dokumen dan persyaratan administrasi, kamu juga perlu mempertimbangkan jumlah pinjaman dan jangka waktu pembayaran. Misalnya, tersedia pilihan pinjaman 12 bulan. Tenor yang lebih panjang dapat membuat cicilan per periode terlihat lebih ringan, tetapi kewajiban pembayaran berlangsung lebih lama dan total biaya pinjaman perlu diperhatikan. Karena itu, jangan hanya memilih tenor berdasarkan nominal cicilan. Pertimbangkan juga total kewajiban yang harus dibayarkan. Mengenal Pinjaman neobank melalui Neo Pinjam Jika kamu sedang mencari pinjaman online dari bank, salah satu produk yang tersedia adalah Neo Pinjam. Neo Pinjam di neobank dari Bank Neo Commerce merupakan fasilitas pinjaman digital tanpa jaminan dari Bank Neo Commerce yang pengajuannya dilakukan melalui aplikasi neobank. Saat ini, Neo Pinjam memiliki limit hingga Rp100 juta dan pilihan tenor hingga 12 bulan, dengan persetujuan tetap mengikuti hasil analisis kredit dan ketentuan yang berlaku. Dengan demikian, pinjaman 12 bulan tersedia sebagai salah satu pilihan tenor Neo Pinjam. Tetapi, pilihan tenor dan limit yang tersedia untuk setiap nasabah dapat mengikuti hasil evaluasi kelayakan kredit. Sebelum Mengajukan Pinjaman, Cek 4 Hal Ini Supaya pengajuan lebih terencana, coba periksa beberapa hal berikut: 1. Kebutuhan dana Tentukan jumlah yang benar-benar diperlukan. 2. Kemampuan membayar Pastikan cicilan dapat masuk ke dalam anggaran bulanan. 3. Tenor Pilih jangka waktu pembayaran yang sesuai dengan kondisi keuangan. 4. Total biaya Perhatikan bunga dan biaya lain yang tercantum dalam informasi produk. Dengan memahami hal tersebut, kamu bisa membandingkan pilihan bank pinjaman online secara lebih rasional dan memilih fasilitas yang sesuai dengan kebutuhan. Jadi, Apa yang Perlu Disiapkan? Pada dasarnya, syarat pinjaman bank tidak hanya berkaitan dengan dokumen. Bank juga melakukan proses penilaian untuk menentukan kelayakan pengajuan. Mulai dari identitas dan kelengkapan data, kemampuan membayar, riwayat kredit, hingga jumlah dan tenor pinjaman dapat menjadi hal yang perlu diperhatikan. Jika kamu mencari pinjaman online bank yang pengajuannya dilakukan secara digital, Neo Pinjam dari Bank Neo Commerce dapat menjadi salah satu pilihan. Dengan limit hingga Rp100 juta dan tenor hingga 12 bulan, fasilitas ini dapat diajukan melalui aplikasi neobank sesuai hasil penilaian dan ketentuan yang berlaku. Tentang PT BNC Sebelum mengajukan pinjaman neobank, pastikan membaca informasi produk, memahami bunga dan biaya, serta memilih jumlah dan tenor yang sesuai dengan kemampuan membayar. Fitur, limit, bunga, tenor, biaya, persyaratan, dan ketentuan Neo Pinjam dapat berubah sesuai kebijakan Bank Neo Commerce. Pengajuan dan persetujuan pinjaman mengikuti hasil penilaian kelayakan kredit dan ketentuan yang berlaku. Pinjaman merupakan komitmen finansial. Pastikan kamu memahami kewajiban pembayaran sebelum mengajukan fasilitas kredit. Jika ingin mencoba Neo Pinjam unduh aplikasi neobank melalui PlayStore atau App Store. Untuk informasi lebih lanjut, kunjungi halaman Neo Pinjam di website resmi Bank Neo Commerce. PT Bank Neo Commerce Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK) dan Bank Indonesia (BI), serta merupakan peserta penjaminan Lembaga Penjamin Simpanan (LPS).
 Ekonomi
Top Performance Tiga Saham Bank Berkualitas di 2025, Berikut Penjelasannya
sama seperti yang kami paparkan sebelumnya, salah satunya adanya kenaikan pencadangan 120 persen menjadi Rp1,05 triliun. Bank Jago (ARTO) ARTO menjadi bank dengan tingkat ekspansi dan kualitas kinerja dengan poin tertinggi sepanjang kuartal III/2025. Satu-satunya rapor kuning ARTO hanya ada di CIR yang masih sekitar 58 persen. Secara kinerja per kuartal III/2025, ARTO mencatatkan pertumbuhan kredit sebesar 32 persen menjadi Rp23,46 triliun. Dari pertumbuhan kredit itu, ARTO mampu me-maintain-nya dengan pendapatan bunga bersih tumbuh 64 persen menjadi Rp1,77 triliun. Lalu, dengan kondisi pencadangan ARTO naik 267 persen menjadi Rp623 miliar, perseroan masih mampu mendorong laba bersih naik 131 persen menjadi Rp199 miliar. Dari segi rasio keuangan, tingkat NPL ARTO juga ter-maintain dengan baik. NPL gross memang naik menjadi 0,38 persen dibandingkan dengan 0,23 persen, tapi masih di bawah 1 persen. Begitu juga dengan NPL net yang sebesar 0,04 persen. Sementara itu, NIM ARTO sekitar 8,31 persen yang lebih tinggi dari periode sama pada tahun sebelumnya sekitar 7,1 persen. Walaupun, tingkat NIM itu masih di bawah rata-rata karakter bank digital. Sementara, jika dilihat dari kinerja bulanan per Oktober 2025, laba bersih ARTO agak melambat jadi hanya tumbuh 124 persen menjadi Rp223 miliar. Meski, pertumbuhan pendapatan bunga bersih lebih agresif dengan naik 65 persen menjadi Rp2 triliun dan pencadangan naik lebih lambat hanya 261 persen menjadi Rp705 miliar. Kami merekap peringkat 48 saham bank berdasarkan kinerja kuartal III/2025 yang bisa dibaca di report ini
 Ekonomi
Mudah Tergoda Kesenangan Sesaat? Simak Cara Menabung di Bank Jangka Panjang
tabungan, ada hambatan psikologis dan teknis untuk mengakses dana tersebut. Uang terasa lebih “terkunci” dan tidak mudah diutak-atik. Ini membuat kita berpikir dua kali sebelum menggunakan dana tersebut untuk hal yang tidak direncanakan. 3. Menabung di awal Present Bias juga bisa membuat kamu langsung menghabiskan gaji untuk hal-hal menyenangkan. Jajan dan belanja terasa lebih nyata daripada manfaat tabungan di masa depan. Untuk mengatasinya, terapkan metode “pay yourself first” alias potong di awal. Begitu gaji masuk, langsung sisihkan untuk tabungan, baru sisanya digunakan untuk kebutuhan lain. Anggap tabungan ini sebagai pengeluaran wajib, seperti bayar listrik. Cara ini ampuh menghindari tabungan numpang lewat dan lebih aman dari godaan konsumsi.
 Sumut
Sumut
Keluarga Sitepu Gugat Bank dan Pihak Asuransi 22,7 Miliar, Ini Kasusnya
Bank dan pihak Asuransi digugat keluarga Sitepu Rp22,7 Miliar
 Lingkungan
Rumah Edukasi Bank Sampah Kelurahan Pematang Pudu Diresmikan
Mandau, katakabar.com - Camat Mandau diwakili Kasi Tata Pemerintahan atau Tapem, Muhammad Vicky hadiri kegiatan peresmian 'Rumah Edukasi Bank Sampah' di Kelurahan Pematang Pudu, Selasa (13/8). 'Rumah Edukasi Bank Sampah' Kelurahan Pematang Pudu binaan dari lembaga penelitian dan pengabdian kepada masyarakat atau LPPM Universitas Muhammadiyah Riau, serta PT Pertamina Hulu Rokan.
 Ekonomi
Kinerja Kuartal I/2024, Penyaluran Kredit dan Pembiayaan BTN Tembus Rp344,2 Triliun
Strategi PT Bank Tabungan Negara (Persero) Tbk (BTN) untuk fokus mengembangkan segmen high yield dan komersial mulai membuahkan hasil. Hal ini terlihat pada pencapaian kinerja kuartal I/2024.
 Sumut
Sumut
OJK Respon Positif Rencana BTN Akusisi Muamalat
Otoritas Jasa Keuangan memberikan sinyal lampu hijau atas rencana PT Bank Tabungan Negara (Persero) Tbk. mengakusisi PT Bank Muamalat Tbk. OJK menilai, Indonesia setidaknya membutuhkan dua bank syariah besar untuk menciptakan persaingan yang sehat di industri tersebut.
 Ekonomi
JMSI Berkolaborasi dengan Bank Arta Graha Internasional
JMSI berkolaborasi dengan Bank Arta Graha Internasional
 Ekonomi
