
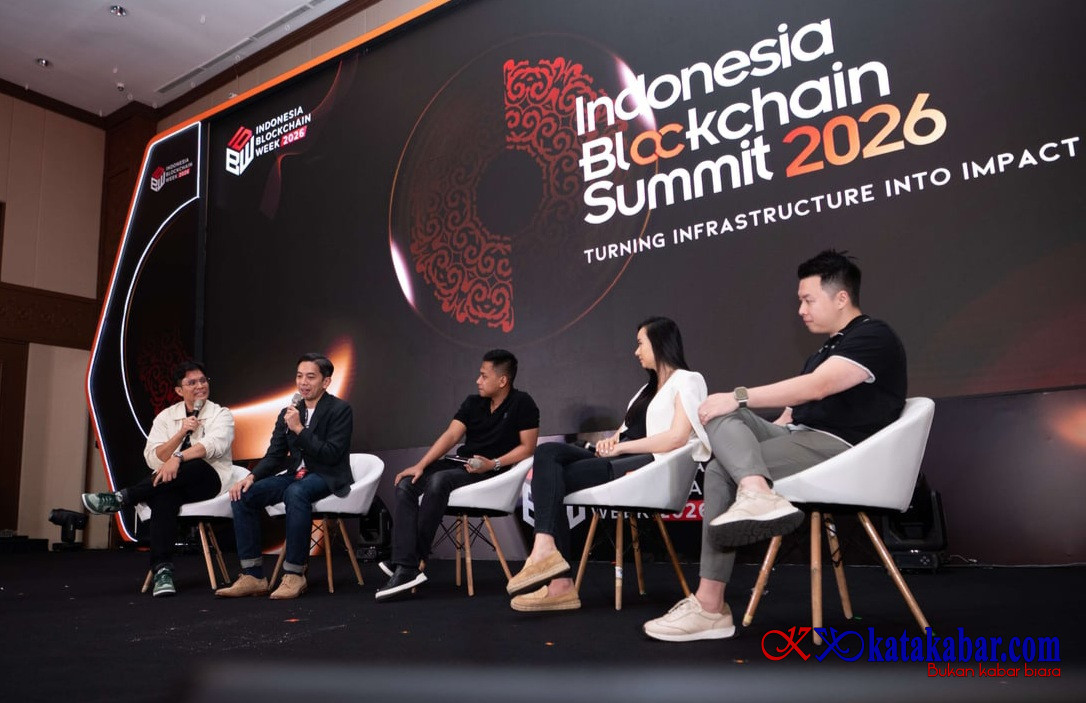
Data OJK memperlihatkan jumlah akun konsumen aset digital telah mencapai 23,21 juta pada Agustus 2026. Pada saat yang sama, OJK juga telah memperkuat struktur industri dengan memberikan persetujuan kepada 34 entitas dalam ekosistem perdagangan aset kripto, yang terdiri dari dua bursa, dua lembaga kliring, dua kustodian, dan 28 Pedagang Aset Keuangan Digital (PAKD).
OJK juga mencatat hingga September 2026 terdapat perkembangan pada berbagai model bisnis aset digital melalui regulatory sandbox. Beberapa model yang telah menyelesaikan uji coba antara lain tokenisasi emas, tokenisasi surat berharga, tokenisasi manfaat kepemilikan properti, penerbit stablecoin Rupiah, kustodian aset digital nonperdagangan, dan manajer dana kripto.
Masih Yudho, perkembangan tersebut dapat menjadi titik awal bagi Indonesia untuk memperluas fungsi aset digital.
“Regulasi yang semakin jelas dan infrastruktur yang mulai terbentuk adalah fondasi yang sangat penting. Berikutnya adalah bagaimana industri, regulator, lembaga keuangan, dan pelaku teknologi bisa membangun use case bersama. Jika kita berhasil menghubungkan basis pengguna yang besar dengan inovasi institusional dan kebutuhan ekonomi nyata, Indonesia tidak hanya menjadi pasar, tetapi bisa menjadi salah satu pusat pertumbuhan aset digital di kawasan,” sebutnya.
Mengejar Singapura Bukan Sekadar Mengejar Volume
Data Chainalysis menunjukkan Singapura saat ini berada di posisi yang kuat bukan semata-mata karena volume transaksinya, tetapi karena struktur ekosistemnya.
Aktivitas institusional di kawasan CSAO mencapai US$152,3 miliar selama periode penelitian dan tumbuh 40 persen secara tahunan. Porsi aktivitas platform institusional juga meningkat menjadi 18,9 persen dari keseluruhan aktivitas kawasan pada akhir kuartal II 2026.
Indonesia pun mulai menunjukkan arah yang sama. Chainalysis mencatat bahwa keterlibatan antara perusahaan kripto dan institusi keuangan tradisional di Indonesia semakin meningkat. Laporan tersebut juga menyoroti pergeseran menuju use case seperti real-world assets dan investment token.
Dengan demikian, pekerjaan rumah Indonesia bukan hanya meningkatkan jumlah transaksi, melainkan membangun ekosistem yang dapat membuat modal institusional masuk, produk baru berkembang, dan teknologi blockchain digunakan untuk kebutuhan ekonomi riil.
Besarnya pasar domestik memberikan Indonesia keunggulan dari sisi basis pengguna. Jika dikombinasikan dengan regulasi yang semakin matang, infrastruktur perdagangan yang kuat, inovasi produk, serta keterlibatan institusi keuangan, Indonesia memiliki peluang untuk mempersempit jarak dengan Singapura.
“Kalau Singapura sudah menunjukkan bagaimana aset digital bisa menjadi bagian dari infrastruktur keuangan, Indonesia memiliki kesempatan untuk membangun modelnya sendiri dengan kekuatan pasar domestik yang jauh lebih besar. Yang penting adalah kita tidak berhenti pada pertumbuhan jumlah pengguna dan transaksi, tetapi terus naik kelas menuju inovasi dan utilitas,” tandas CEO FLOQ.

Pasar Kripto Asia Mengapa Indonesia Kalah dari Singapura dan Apa Solusinya
Diskusi pembaca untuk berita ini